


Рынок ультрадорогой недвижимости Дубая и Гонконга: сокращается ли разрыв
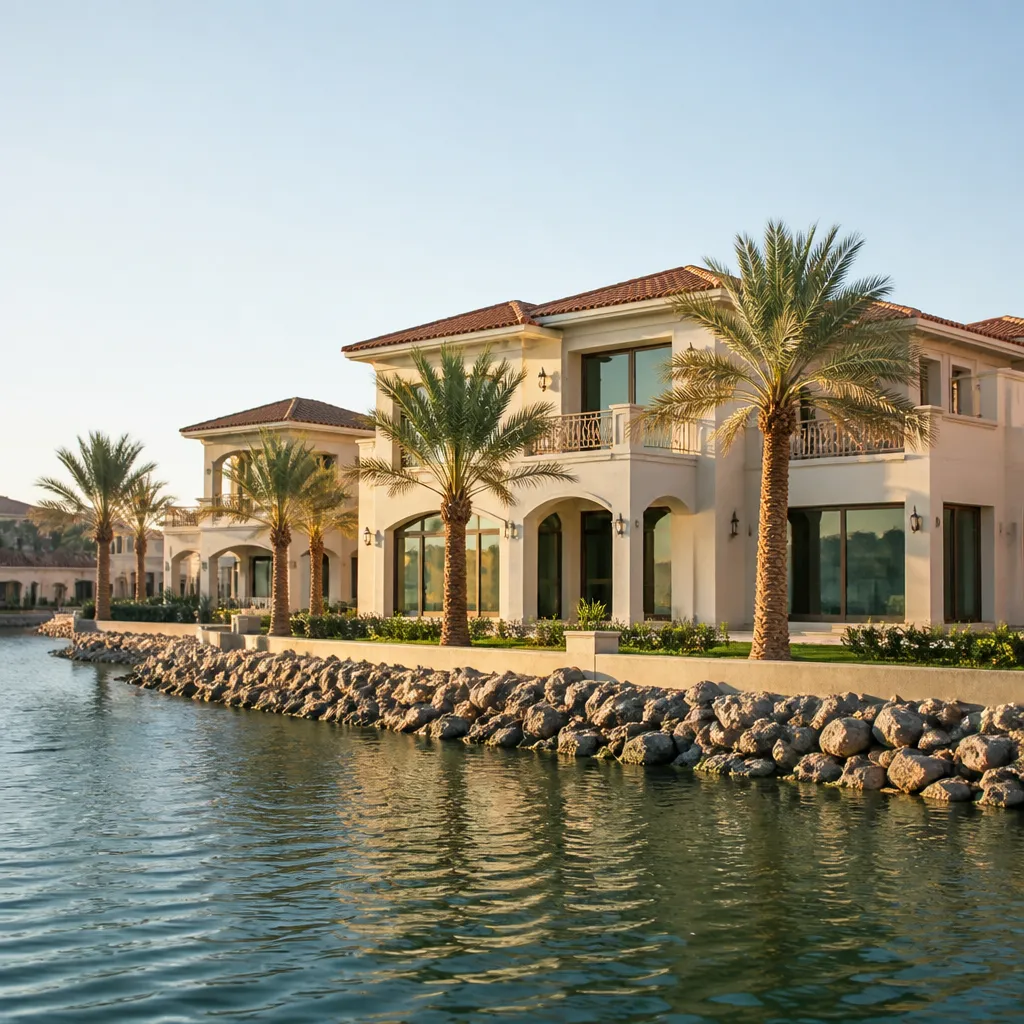
Во II квартале 2026 года в Дубае заключили 131 сделку с жильём дороже USD 10 млн на USD 2,17 млрд — на 27% меньше квартал к кварталу. Гонконг сокращает отставание в сверхдорогом сегменте, но Дубай сохраняет лидерство по числу таких продаж и остаётся рынком с принципиально иной структурой спроса.
Что изменилось в сегменте ультрадорогой недвижимости
Новость о сближении Гонконга и Дубая важно читать без громких выводов. По данным Knight Frank, в первом полугодии 2026 года в Дубае продано 296 жилых объектов стоимостью от USD 10 млн на общую сумму USD 5,1 млрд. Из них 131 сделка пришлась на апрель—июнь, а 26 объектов во II квартале стоили дороже USD 25 млн.
Снижение квартального объёма после сильного начала года не означает автоматического разворота тренда. Сверхдорогой рынок малочисленен: несколько крупных вилл или земельных участков заметно меняют статистику квартала. Поэтому инвестору важнее отслеживать не заголовок о «сокращении разрыва», а ликвидность конкретной локации, объём нового предложения и цену входа в расчёте на квадратный фут.
В 2026 году Knight Frank относит к сверхдорогому сегменту сделки от USD 10 млн. Это не весь премиальный рынок Дубая: объекты в Palm Jumeirah, Downtown Dubai и Dubai Hills Estate могут быть ликвидными и при существенно более низком бюджете.
В I квартале 2026 года средняя цена в десяти ключевых премиальных районах Дубая составляла AED 4 317 за фут², прибавив 13% за год, но снизившись на 0,8% относительно IV квартала 2025 года. Это признак более избирательного спроса: покупатель сравнивает не только вид и бренд, но и готовность объекта, частный пляж, участок, сервис и перспективу перепродажи.
Дубай в 2026 году остаётся крупнейшим рынком сделок от USD 10 млн, однако квартальная волатильность требует покупать не «статусную» локацию вообще, а конкретный редкий объект с понятной аудиторией будущего покупателя.
Почему Дубай и Гонконг нельзя сравнивать только по количеству сделок
Гонконг возвращает внимание состоятельных покупателей как международный финансовый центр, но его статистика в инфоповоде не раскрывает точное число сделок и их стоимость. Следовательно, говорить о равенстве рынков преждевременно. У Дубая другая база спроса: покупатели из Европы, стран Персидского залива, Южной Азии и СНГ используют недвижимость одновременно для проживания, сохранения капитала и получения резидентского статуса.
В Дубае выбор не сводится к одной «люксовой» витрине. Emaar, DAMAC, Nakheel, Sobha Realty, Meraas, Aldar и Binghatti работают в разных ценовых сегментах и локациях. Для сверхдорогих покупок критична ограниченность предложения: береговая линия Palm Jumeirah, островные проекты, крупные виллы и пентхаусы с редкими характеристиками конкурируют не с типовыми квартирами, а с мировыми активами класса trophy.
Для покупателя с капиталом уровня USD 10 млн Palm Jumeirah остаётся рынком дефицитных прибрежных активов. Для более диверсифицированного портфеля полезно сопоставить его с Downtown Dubai, где выше доля городского спроса, или с Dubai Hills Estate, который стал лидером первого полугодия 2026 года по количеству сделок дороже USD 10 млн — 51 продажа.
Что учитывать инвестору: готовый объект или покупка на этапе строительства
На широком рынке Дубая в I квартале 2026 года покупка на этапе строительства заняла 72% всех сделок: 32 607 продаж против 12 551 сделки с готовыми объектами. Для инвестора это означает две разные стратегии, а не выбор между «дорого» и «дёшево».
Готовые комплексы Дубая подходят, когда нужен понятный объект, который можно сдать или перепродать после оформления права собственности. В премиальном сегменте готовность особенно важна: покупатель видит вид из окна, состояние отделки и качество управления домом. Покупку на этапе строительства стоит рассматривать через строящиеся ЖК, если рассрочка снижает нагрузку на капитал, а застройщик и локация подтверждают будущую ликвидность.
Доходность не стоит переносить с массового сегмента на ультрадорогой. Для долгосрочной аренды в Дубае рабочий ориентир составляет 5–9% годовых валовой доходности от текущей цены объекта; для посуточной аренды — 6–15% до расходов и при сезонной загрузке. На дорогой вилле процент обычно ниже, зато существеннее потенциал сохранения стоимости и редкости актива. Для сравнения массового инвестиционного сегмента полезен разбор доходности Jumeirah Village Circle на реальных сделках: там логика расчёта аренды и ликвидности отличается от покупки виллы за десятки миллионов долларов.
На практике в Дубае сбор DLD в размере 4% покупатель обычно включает в собственный бюджет полностью, особенно при покупке у застройщика. Формально стороны могут договориться иначе, но финансовую модель нельзя строить на ожидании, что эту сумму оплатит продавец.
- Считать снижение числа сделок за один квартал доказательством падения цен: в сегменте от USD 10 млн статистику меняют единичные продажи.
- Сравнивать валовую арендную доходность с доходностью на вложенный капитал: база расчёта должна быть указана отдельно.
- Покупать объект только из-за бренда застройщика, не проверяя вид, планировку, сервисный сбор и конкурентные проекты рядом.
- Не закладывать 4% DLD и расходы на регистрацию в бюджет сделки.
- Оценивать строящийся проект по рендерам, не проверив регистрацию проекта и эскроу-счёт через DLD и RERA.
- Сопоставить цену за фут² с закрытыми сделками в том же здании или в прямых аналогах за 2026 год.
- Проверить план будущего предложения в радиусе локации и сроки передачи конкурирующих проектов.
- Запросить разбивку сервисного сбора и смоделировать чистый арендный доход после всех расходов.
- Для строящегося объекта проверить эскроу-счёт, график платежей и условия переуступки.
- Для готового объекта проверить Title Deed, отсутствие обременений и порядок получения NOC от застройщика.
Наш вывод
Сокращение разрыва между Гонконгом и Дубаем в сверхдорогом сегменте — не повод пересматривать стратегию только по заголовкам. Дубай по-прежнему показывает масштаб: 296 сделок от USD 10 млн за первое полугодие 2026 года. Но темп роста цен замедляется, а покупатели становятся требовательнее к качеству актива.
Наша оценка: для капитала, ориентированного на сохранение стоимости и личное использование, оправдан поиск редких готовых объектов в проверенных локациях. Для инвестора, которому важнее управляемая доходность и гибкость бюджета, чаще рациональнее рассматривать ликвидные квартиры в районах с широким арендным спросом, например Business Bay, а не пытаться повторить сделку из сегмента USD 10 млн.
- Определить цель: проживание, сохранение капитала, аренда или перепродажа недвижимости после роста цены.
- Посчитать доходность от текущей цены покупки, а не от рекламной цены на старте проекта.
- Заложить в бюджет минимум 4% DLD и отдельный резерв на регистрацию, обслуживание и меблировку.
- Сравнить не менее трёх объектов по цене за фут², сроку передачи и объёму нового предложения.
- Проверить застройщика, эскроу и условия договора до внесения первого платежа.
- Knight Frank
- Dubai Land Department
- BriefAsia
- UAE Government Legislation
Частые вопросы
Почему Гонконг сокращает разрыв с Дубаем в ультрадорогой недвижимости?
Гонконг восстанавливает интерес состоятельных покупателей после периода политической и пандемийной неопределённости. Однако в опубликованных данных нет точного числа его сделок, поэтому сравнение с 131 продажей в Дубае во II квартале 2026 года остаётся качественным, а не прямым.
Что считается ультрадорогой недвижимостью в Дубае?
В статистике Knight Frank к этому сегменту относятся жилые объекты, проданные от USD 10 млн. Во II квартале 2026 года в Дубае зарегистрировали 26 сделок дороже USD 25 млн.
Какой сбор DLD нужно платить при покупке недвижимости в Дубае?
Ставка регистрации продажи составляет 4% от цены договора. Для модели расходов покупателю безопаснее закладывать всю сумму: при цене AED 10 млн это AED 400 000.
Стоит ли покупать готовый объект или квартиру на этапе строительства?
Готовый объект даёт возможность сразу оценить качество и запустить аренду. Покупка на этапе строительства удобна рассрочкой, но требует проверки эскроу, графика строительства и условий переуступки.
Какая доходность недвижимости в Дубае считается реалистичной в 2026 году?
Ориентир валовой доходности от текущей стоимости объекта составляет 5–9% годовых для долгосрочной аренды и 6–15% для посуточной. После сервисного сбора, управления и простоев чистый результат будет ниже.
Материал носит информационный характер и не является инвестиционной или налоговой рекомендацией. Доходность и условия — рыночные оценки, не гарантия.
Интересуют инвестиции в недвижимость ОАЭ? Подберите объект на этапе строительства →